
Facturation électronique : ce qui est obligatoire aujourd’hui, ce qui change en 2027
Pour les indépendants, micro-entrepreneurs et TPE : vos obligations à la date d’aujourd’hui, les échéances qui restent, et comment choisir une plateforme agréée.
Sur cette page
Ce qui s’applique aujourd’hui
Depuis le 1er septembre 2026
En vigueur
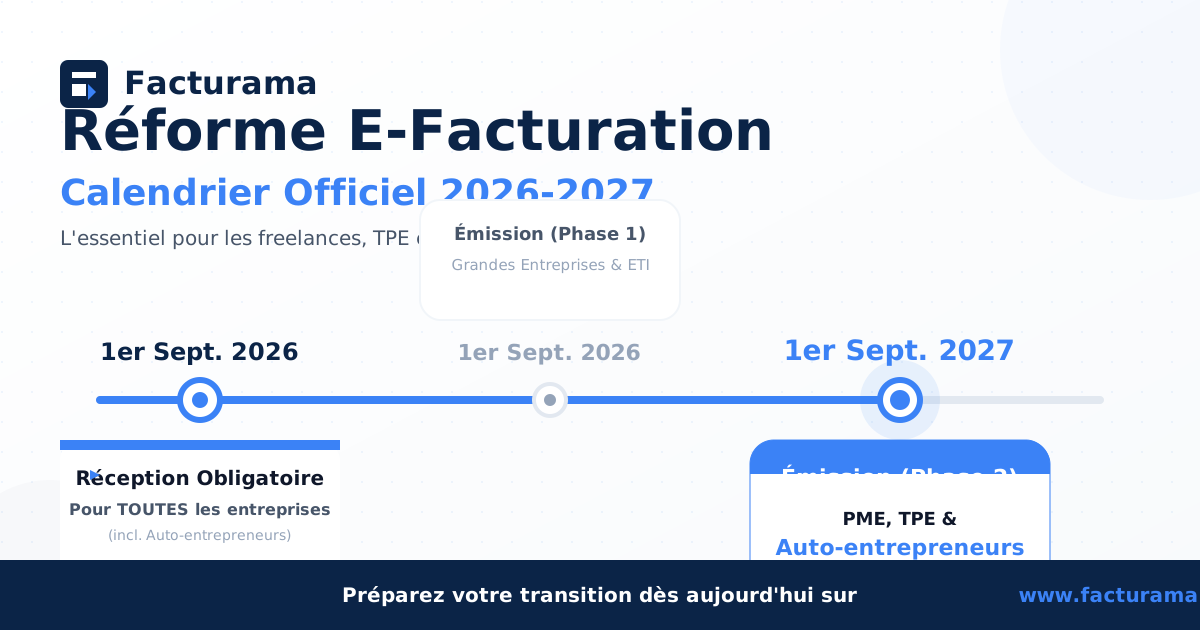
Toute entreprise assujettie à la TVA établie en France, y compris en franchise en base, doit pouvoir recevoir ses factures fournisseurs électroniques, par une plateforme agréée. Les grandes entreprises et les ETI doivent aussi les émettre.
Au 1er septembre 2027
À venir
Les PME, TPE et micro-entreprises devront émettre leurs factures à leurs clients professionnels français par une plateforme agréée, et transmettre leurs données d'e‑reporting.
Source : DGFiP — FAQ « Je découvre la facturation électronique », version du 1er septembre 2026.
Qui doit faire quoi
- Micro-entreprise, y compris en franchise en base
- RecevoirDepuis le 1er sept. 2026
- ÉmettreAu plus tard le 1er sept. 2027
- E‑reporting1er sept. 2027
- TPE et PME
- RecevoirDepuis le 1er sept. 2026
- ÉmettreAu plus tard le 1er sept. 2027
- E‑reporting1er sept. 2027
- Grandes entreprises et ETI
- RecevoirDepuis le 1er sept. 2026
- ÉmettreDepuis le 1er sept. 2026
- E‑reportingDepuis le 1er sept. 2026
| Votre entreprise | Recevoir | Émettre | E-reporting |
|---|---|---|---|
| Micro-entreprise, y compris en franchise en base | Depuis le 1er sept. 2026 | Au plus tard le 1er sept. 2027 | 1er sept. 2027 |
| TPE et PME | Depuis le 1er sept. 2026 | Au plus tard le 1er sept. 2027 | 1er sept. 2027 |
| Grandes entreprises et ETI | Depuis le 1er sept. 2026 | Depuis le 1er sept. 2026 | Depuis le 1er sept. 2026 |
La réforme vise les opérations entre entreprises assujetties à la TVA établies en France. « Micro-entreprise » désigne ici la catégorie de taille d’entreprise, pas le régime fiscal. Une PME peut entrer dans le dispositif avant son échéance si elle le souhaite.
Source : [1]
Calendrier
- Septembre 2025Ouverture de l'annuaire des destinataires de factures, tenu par l'administration.
- 16 janvier 2026Première liste de 101 plateformes agréées publiée par la DGFiP.
- 1er septembre 2026Réception obligatoire pour toutes les entreprises assujetties ; émission et e‑reporting pour les grandes entreprises et les ETI.
- Aujourd’hui8 octobre 2026
- 1er janvier 2027Fin du régime simplifié de TVA : déclaration trimestrielle (CA3) au lieu de la déclaration annuelle (CA12), sans acomptes. Pas de changement en franchise en base, ni pour le régime agricole.
- 1er septembre 2027Émission et e‑reporting pour les PME, TPE et micro-entreprises.
Que faire maintenant
Pour une micro-entreprise ou une TPE, l’obligation en vigueur est la réception. Dans l’ordre :
- Choisissez une plateforme agréée sur la liste officielle publiée par impots.gouv.fr. Le choix est libre et vous pourrez en changer.
- Signez avec elle : elle est alors désignée dans l’annuaire comme votre plateforme de réception, et vos fournisseurs peuvent vous adresser leurs factures.
- Vérifiez que vous recevez bien les factures de vos fournisseurs habituels sur cette plateforme.
- Préparez l’émission de 2027 : vérifiez que votre outil de facturation peut produire des factures électroniques et les remettre à votre plateforme, et notez le SIREN de vos clients professionnels.
Plateformes agréées et PPF
- Une plateforme agréée est un opérateur immatriculé par la DGFiP pour trois ans renouvelables. La liste officielle en comptait 101 à sa première publication, le 16 janvier 2026 ; elle est mise à jour depuis sur impots.gouv.fr.
- Vous pouvez en choisir une ou plusieurs, et en changer à tout moment.
- Un logiciel « compatible » n’est pas une plateforme agréée : il doit être relié à une plateforme pour transmettre vos factures.
- Le portail public de facturation (PPF) n’échange pas les factures : il tient l’annuaire des destinataires et concentre les données pour l’administration.
- Pour vos clients publics, les factures passent par Chorus Pro, directement ou par une plateforme agréée qui y est raccordée.
Formats
Trois formats composent le socle de la réforme : UBL, CII et Factur-X (un PDF lisible qui embarque les données en XML). Factur-X n’est pas le seul format accepté. Un PDF simple envoyé par e-mail n’est pas une facture électronique.
Source : [5]
E‑reporting
- Les ventes à des particuliers et les opérations avec l’étranger ne passent pas par la facture électronique : leurs données sont transmises à l’administration, par votre plateforme agréée.
- Les données de paiement ne sont transmises que pour les opérations dont la TVA est exigible à l’encaissement, comme la plupart des prestations de services.
- Le rythme dépend du régime de TVA : tous les deux mois en franchise en base. Le régime simplifié de TVA disparaît au 1er janvier 2027 : les entreprises concernées déclarent alors au réel normal, et leur e-reporting suivra ce régime à partir de septembre 2027. Elles devront l’indiquer à leur plateforme.
- Entrer en avance dans la facture électronique n’entraîne pas d’entrer en avance dans l’e-reporting.
Sanctions
- Émission : une facture qui aurait dû être émise sous forme électronique et ne l’est pas coûte 50 €, dans la limite de 15 000 € par an. Pour une PME, une TPE ou une micro-entreprise, cela ne vaut qu’à partir de son échéance, le 1er septembre 2027.
- Réception : sans plateforme agréée, l’administration met d’abord en demeure de se conformer dans les trois mois, puis l’amende est de 500 €, puis de 1 000 € par nouvelle période de trois mois.
- E-reporting : 500 € par transmission manquante, dans la limite de 15 000 € par an.
- Une première infraction réparée spontanément, ou dans les 30 jours suivant la demande de l’administration, n’est pas sanctionnée.
- Pendant la phase de démarrage, l’administration n’applique pas de sanction aux entreprises qui rencontrent des difficultés mais sont engagées dans une démarche sérieuse de mise en conformité.
Ce que fait Facturama
Facturama n’est pas une plateforme agréée.
- Il crée des devis et des factures PDF, et suit les paiements.
- Il ne produit pas encore de factures Factur-X, UBL ou CII et n’est relié à aucune plateforme agréée. Aucune date n’est annoncée.
- Pour recevoir vos factures depuis septembre 2026, et pour émettre à partir de 2027, il vous faut une plateforme de la liste officielle.
Questions fréquentes
Je suis micro-entrepreneur en franchise en base : suis-je concerné ?
Oui. La franchise en base ne vous exclut pas : vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et vous devrez émettre les vôtres vers vos clients professionnels français au plus tard le 1er septembre 2027.
Puis-je encore envoyer des factures PDF ?
Oui. Pour vos clients professionnels français, jusqu’au 1er septembre 2027 : une PME, une TPE ou une micro-entreprise qui n’est pas entrée volontairement dans le dispositif peut continuer à facturer comme avant, et son client ne doit pas refuser ces factures. Après cette date, le PDF reste possible pour les particuliers et les clients étrangers, dont les données passent par l’e-reporting. Les factures au secteur public suivent leurs propres règles (Chorus Pro).
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Une facture électronique au sens de la réforme est une facture dans un format structuré (UBL, CII ou Factur-X), transmise par une plateforme agréée.
Le portail public permet-il d’envoyer ses factures gratuitement ?
Non. Le portail public de facturation (PPF) n’échange pas les factures entre entreprises : il tient l’annuaire et collecte les données pour l’administration. L’envoi et la réception passent par une plateforme agréée, dont le prix dépend de l’offre choisie.
Quelles mentions s’ajoutent sur les factures ?
Quatre : le SIREN du client, la catégorie de l’opération (biens, services ou les deux), l’option pour le paiement de la TVA sur les débits le cas échéant, et l’adresse de livraison des biens si elle diffère de l’adresse de facturation. Le décret les rattache à votre date d’émission électronique, le 1er septembre 2027 pour les PME, TPE et micro-entreprises ; la FAQ de la DGFiP indique le 1er septembre 2026 sans distinction. Les ajouter dès maintenant est prudent.
Mes clients sont des particuliers ou sont à l’étranger : que change la réforme ?
Ces ventes ne passent pas par la facture électronique, mais leurs données sont transmises à l’administration par l’e-reporting, par votre plateforme agréée, à partir du 1er septembre 2027 pour les PME, TPE et micro-entreprises. Le cas des clients étrangers.
Pour aller plus loin : le calendrier détaillé, la checklist, le guide pour les freelances et le simulateur de situation.
Sources officielles
- DGFiP — FAQ « Je découvre la facturation électronique », version du 1er septembre 2026
- DGFiP — Facturation électronique : guide pratique de démarrage au 1er septembre 2026, juillet 2026
- impots.gouv.fr — Facturation électronique et plateformes agréées
- economie.gouv.fr — La liste des 101 premières plateformes agréées est disponible
- impots.gouv.fr — Spécifications externes et normes de la facturation électronique
- impots.gouv.fr — Le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- Entreprendre.service-public.fr — Facturation électronique : les sanctions en cas de manquement (loi de finances pour 2026, art. 123), 20 février 2026
- Légifrance — Code général des impôts, article 1737