
Définition et périmètre de l'e-reporting
L'e-reporting consiste à transmettre à l'administration, par l'intermédiaire d'une plateforme agréée, les données de certaines opérations qui ne passent pas par l'e-invoicing. Il peut notamment concerner des opérations avec des personnes non assujetties et certaines opérations internationales entrant dans le champ de la TVA française. Toutes les opérations hors e-invoicing ne sont pas automatiquement concernées.
Les données et l'échéance applicables dépendent de l'opération et de la situation de l'entreprise. Consultez le guide officiel de la DGFiP pour vérifier votre cas.
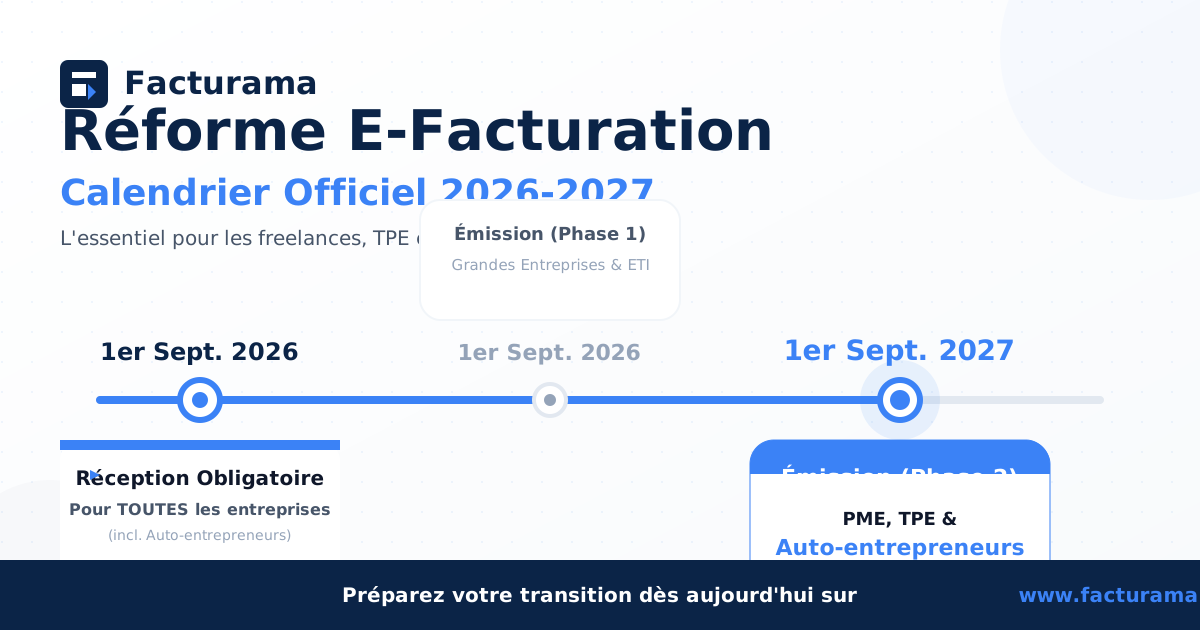
Le calendrier de la réforme sur une page
Les échéances de 2026 et 2027, avec leur source officielle. Mis à jour le 8 octobre 2026.
Quelques situations à examiner
Les catégories ci-dessous donnent des repères : l'obligation dépend du type d'opération, de son lieu d'imposition et du statut du client.
1. Certaines ventes B2C
Des ventes à des personnes non assujetties peuvent relever de l'e-reporting lorsque l'opération entre dans le champ défini par les règles de TVA.
2. Certaines opérations internationales
Des opérations avec des clients ou partenaires établis hors de France peuvent relever de règles spécifiques. Lisez notre guide sur les clients étrangers.
3. Données de paiement
Une transmission des données de paiement peut s'ajouter lorsque la TVA est exigible à l'encaissement, par exemple pour certaines prestations de services, sous réserve des exceptions applicables.
Fréquence et périodicité de transmission
La fréquence dépend du régime de TVA et distingue les données de transaction des données de paiement. Selon le tableau publié par la DGFiP, les entreprises en franchise en base transmettent les données concernées par période bimestrielle civile, au plus tard entre le 25 et le 30 du mois suivant la période. Au régime réel normal mensuel, les données de transaction sont transmises par décade et les données de paiement chaque mois. Les périodicités peuvent évoluer selon le régime applicable : consultez le tableau officiel des fréquences et délais.
Le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027. Les entreprises auparavant concernées basculent vers le régime réel normal, avec une périodicité mensuelle ou trimestrielle selon leur situation. Les micro-entreprises et PME commencent leurs obligations d'e-reporting à partir du 1er septembre 2027.
Les données de paiement ne sont à transmettre que pour les opérations concernées dont la TVA est exigible à l'encaissement, par exemple certaines prestations de services. Des exceptions existent, notamment en cas d'option pour la TVA sur les débits ou d'autoliquidation.
Quelles données faut-il transmettre ?
La liste exacte varie selon le type d'opération et le circuit utilisé. Les données peuvent notamment porter sur la date, les montants et la TVA applicable. Consultez la documentation de la DGFiP pour connaître les champs requis dans votre cas.
Attention aux Sanctions
Les sanctions prévues peuvent dépendre du manquement et de la situation de l'entreprise. Un logiciel ne garantit pas à lui seul l'absence d'erreur ou de sanction : vérifiez vos obligations dans la documentation officielle.
Ce que Facturama prend en charge aujourd'hui
Facturama crée des factures PDF, mais n'est pas connecté à une plateforme agréée. Il ne transmet pas les factures électroniques ni les données d'e-reporting à l'administration.
Pour ces démarches, choisissez une plateforme agréée et vérifiez auprès d'elle les données et échéances applicables à votre activité.
Vous êtes concerné par l'e-reporting ?
Consultez les informations officielles et rapprochez-vous de la plateforme agréée que vous avez choisie. Facturama ne transmet pas l'e-reporting.
FAQ E-reporting TVA
Je ne collecte pas de TVA, dois-je quand même faire de l'e-reporting ?
Oui, les entreprises en franchise en base sont concernées par la réforme. L'e-reporting ne porte toutefois que sur certaines opérations entrant dans son champ, selon leur nature et les règles de TVA applicables.
Quelle est la différence avec l'e-invoicing ?
L'e-invoicing concerne les factures B2B entrant dans le périmètre français. L'e-reporting porte sur certaines autres opérations et, dans des cas précis, sur les données de paiement. Les formats de facture admis sont UBL, CII et Factur-X.
Faut-il transmettre les données d'achats ?
Les obligations dépendent de l'opération et de la personne redevable de la TVA. Les achats internationaux peuvent relever de déclarations ou règles d'autoliquidation distinctes : vérifiez le traitement applicable avec votre plateforme agréée ou la DGFiP.