
Réception et émission suivent des échéances distinctes
La date d'émission applicable aux petites entreprises ne reporte pas leur obligation de réception.
Réception : échéance du 1er septembre 2026
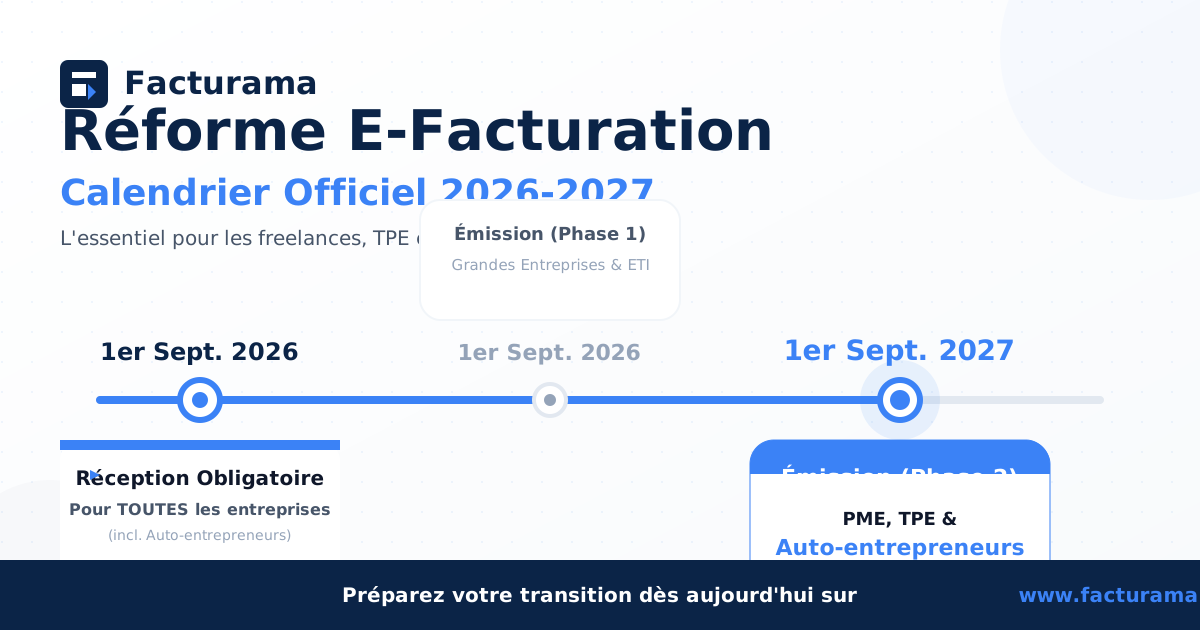
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques. Les petites et micro-entreprises devront commencer à les émettre à partir du 1er septembre 2027.
Les fournisseurs soumis à l'obligation d'émission adresseront leurs factures B2B concernées par l'intermédiaire d'une plateforme agréée. Choisissez une plateforme pour les recevoir et vérifiez les modalités avec vos fournisseurs.
La réforme est entrée dans sa première phase. Voici les principaux points à vérifier pour organiser la réception et préparer l'émission selon votre situation.
Le calendrier de la réforme
Le calendrier distingue la réception par toutes les entreprises et l'émission par catégorie d'entreprise :
Phase de Pilotage
Tests grandeur nature avec des entreprises volontaires et des plateformes candidates.
Début de l'obligation de réception
Toutes les entreprises concernées doivent pouvoir recevoir des factures électroniques via une plateforme agréée.
Début de l'obligation d'émission pour les PME et micro-entreprises
Les formats admis comprennent UBL, CII et Factur-X ; Factur-X n'est pas le seul format.
Étape 1 : L'Audit de Données (Action immédiate)
L'annuaire centralise les informations utiles au routage des factures électroniques. Votre plateforme agréée peut vous indiquer les identifiants à vérifier pour les clients et opérations concernés.
1.1 Vérifier les identifiants clients
Pour les factures concernées par la réforme, les données transmises comprennent notamment le SIREN du fournisseur et celui du client. Vérifiez les identifiants utiles au routage avec la plateforme agréée que vous choisissez.
- Listez vos 20 plus gros clients réguliers
- Vérifiez les identifiants dans l'annuaire ou auprès de votre plateforme
- Tenez à jour les données clients demandées par vos outils
1.2 Statut TVA : vérifier votre situation
La réforme concerne aussi les entreprises en franchise en base, mais un numéro de TVA intracommunautaire n'est pas systématique pour leurs opérations en France. Certaines opérations intracommunautaires peuvent le rendre nécessaire ; vérifiez votre situation dans les informations de la DGFiP.
- Confirmez votre régime de TVA auprès de la DGFiP
- Vérifiez si vos opérations dans l'UE exigent un numéro de TVA
- Contrôlez les mentions de facture adaptées à votre situation
Le calendrier de la réforme sur une page
Les échéances de 2026 et 2027, avec leur source officielle. Mis à jour le 8 octobre 2026.
Étape 2 : Choisir une plateforme agréée
Pour les opérations concernées, choisissez une plateforme agréée dans la liste officielle. Vérifiez les fonctions et formats proposés, ainsi que les intégrations disponibles avec votre logiciel.
Plateforme agréée
La plateforme agréée reçoit et transmet les factures électroniques et les données prévues par la réforme. Consultez la liste publiée par la DGFiP et comparez les services proposés.
Votre logiciel de facturation
Un logiciel peut offrir des fonctions de gestion et être connecté à une plateforme agréée. Demandez au fournisseur si la connexion est opérationnelle, quelles opérations elle couvre et quels formats sont échangés.
Facturama aujourd'hui
Facturama crée des devis et factures PDF. La génération Factur-X, UBL ou CII et la connexion à une plateforme agréée ne sont pas disponibles actuellement.
Étape 3 : Comprendre les formats admis
Pour les échanges B2B concernés, un PDF ordinaire ne suffit pas. Les formats prévus comprennent Factur-X, UBL et CII.
Factur-X : un format mixte
Factur-X associe une représentation lisible et des données structurées. C'est l'un des formats admis, aux côtés de l'UBL et du CII ; la réforme n'impose pas ce format à lui seul.
Pour vous
Un document clair, pro et imprimable, avec votre identité visuelle préservée.
Pour la machine
Des données structurées que les systèmes compatibles peuvent traiter.
Les formats "Socle" (UBL et CII)
UBL et CII sont des formats structurés. Le format adapté dépend des besoins et des capacités de la plateforme agréée utilisée ; aucun des trois formats ne doit être présenté comme universellement requis.
Étape 4 : Vérifier les données de facture
Les données transmises à l'administration évoluent par étape. Vérifiez les champs applicables à vos factures et à votre calendrier :
SIREN fournisseur et client : données prévues pour les factures concernées à partir du 1er septembre 2026.
Catégorie de l'opération : livraison de biens, prestation de services ou les deux, à partir du 1er septembre 2026.
Adresse de livraison des biens : si elle diffère de l'adresse du client, cette donnée est attendue à partir du 1er septembre 2027.
Étape 5 : E-Invoicing vs E-Reporting
C'est le point qui perd souvent les freelances. La réforme divise vos flux en deux circuits distincts mais complémentaires.
1. L'E-Invoicing (B2B France)
Concerne les ventes B2B qui entrent dans le périmètre français. La facture transite par une plateforme agréée, qui transmet les données requises à l'administration.
2. L'e-reporting (certaines opérations B2C et internationales)
Certaines opérations avec des personnes non assujetties et certaines opérations internationales peuvent relever de l'e-reporting, selon leur nature et les règles de TVA applicables. Pour les opérations concernées, les données de transaction sont transmises à l'administration via une plateforme agréée. Des données de paiement s'ajoutent seulement dans certains cas, notamment lorsque la TVA est exigible à l'encaissement ; les données et échéances dépendent de l'opération et du régime de TVA.
Étape 6 : Réception et conservation des factures
Recevoir une facture électronique implique de nouvelles règles de conservation.
L'archivage à valeur probante
Ne présumez pas qu'un PDF conservé dans un logiciel constitue un archivage électronique à valeur probante au titre de la réforme. Vérifiez les obligations de conservation et les garanties documentées par vos prestataires.
Anticiper l'organisation de vos flux
La réforme modifie les circuits de transmission et les données à transmettre dans certains cas. Ses effets sur les délais de paiement, le traitement des factures et leur conservation dépendent des opérations, de vos pratiques et des prestataires utilisés. Vérifiez les modalités avec vos clients, votre logiciel et votre plateforme agréée.
Vos prochaines actions
1
Identifier vos flux
Distinguez vos opérations B2B en France des ventes B2C et internationales.
2
Vérifier vos données
Contrôlez les informations d'identification de vos clients et fournisseurs selon les champs requis.
Mois 3
Tester un logiciel
Demandez au fournisseur de confirmer par écrit les formats et plateformes pris en charge.
4
Comparer les plateformes agréées
Consultez la liste officielle et comparez les services et formats proposés.
5
Vérifier votre logiciel
Demandez au fournisseur ce qui est disponible et si une connexion à une plateforme agréée est opérationnelle.
6
Confirmer les échéances
Vérifiez le calendrier selon la taille de votre entreprise et la nature de vos opérations.
Vérifiez vos outils et vos obligations
Facturama crée des factures PDF. La génération Factur-X, UBL ou CII, la connexion à une plateforme agréée et la transmission d'e-reporting ne sont pas disponibles actuellement.
FAQ : Les 5 questions critiques
Est-ce que je peux encore envoyer des factures papier ?
Pour les échanges B2B relevant de la réforme, le papier et le PDF ordinaire ne remplacent pas la facture électronique transmise par une plateforme agréée. Hors de ce périmètre, les règles de facturation applicables à l'opération continuent de s'appliquer.
Comment choisir une plateforme ?
Consultez la liste officielle des plateformes agréées et vérifiez leurs services. Un logiciel de facturation n'est pas automatiquement connecté à une plateforme agréée.
Et si mon client est à l'étranger ?
Un client établi hors de France ne suffit pas, à lui seul, à déterminer votre obligation. Certaines opérations internationales relevant des règles françaises de TVA peuvent donner lieu à la transmission de données de facture ou de transaction via une plateforme agréée. Certaines opérations B2C font l'objet d'une transmission agrégée ; des données de paiement ne sont requises que dans des cas précis, notamment lorsque la TVA est exigible à l'encaissement. Les données et délais dépendent de l'opération et de votre régime de TVA. Vérifiez votre situation dans le guide officiel de la DGFiP.
Combien de temps prend la mise en conformité ?
Le temps nécessaire dépend de vos flux, de votre plateforme et de vos outils. Facturama ne prend pas en charge la transmission prévue par la réforme.