
Sommaire 33 parties
- Calendrier 2026-2027
- Qui est concerné ?
- Plateforme agréée : choisir
- Plateformes et logiciels en résumé
- Formats et données obligatoires
- E-reporting et TVA
- E-reporting par flux
- Périodicité e-reporting
- Process d’émission et de réception
- Statuts et rejets
- Mentions et numérotation
- Collecte des identifiants clients
- Archivage et preuves
- Journalisation et sauvegardes
- Plan de secours
- Signature et KYC
- Outils et critères de choix
- Coût et mise en œuvre
- Questions à poser à l’éditeur
- Organisation et formation
- Cas pratiques (B2B, B2C, export)
- Exemples chiffrés
- Risques, sanctions, astuces
- Impact trésorerie et DSO
- Pénalités et conformité
- Clients publics (Chorus Pro)
- Plan d’action 30-60-90 jours
- Tableau de bord e-facture
- Email type demande d’identifiants
- Runbook rejet
- Check-lists prêtes
- FAQ e-facture freelance
- Conclusion
Pour passer du cadrage réglementaire à l'exécution, voyez notre guide facture auto-entrepreneur avec TVA.
Calendrier 2026-2027
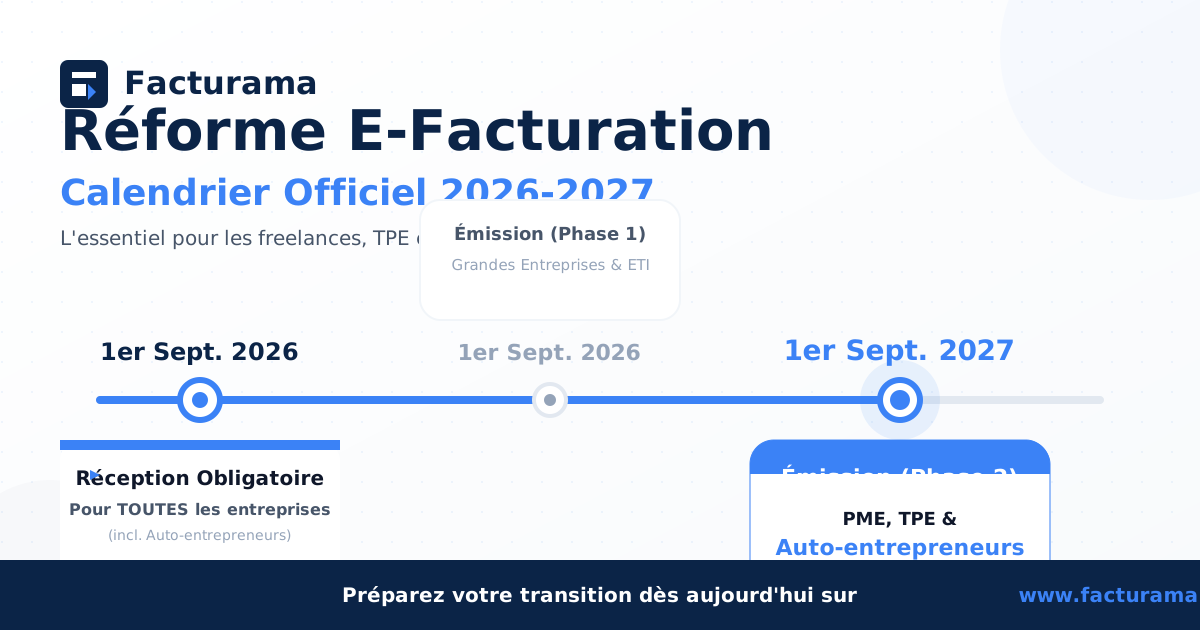
Depuis le 1er septembre 2026, toutes les entreprises, quelle que soit leur taille, doivent pouvoir recevoir leurs factures sous format électronique, par une plateforme agréée. Les grandes entreprises et les ETI émettent déjà en électronique ; les PME et micro-entreprises devront émettre au plus tard le 1er septembre 2027, elles aussi par une plateforme agréée. B2C et export : transmission des données (e-reporting).
À retenir Même sans TVA (franchise), la réception est obligatoire et l’e-reporting peut s’appliquer selon les cas.
Le calendrier de la réforme sur une page
Les échéances de 2026 et 2027, avec leur source officielle. Mis à jour le 8 octobre 2026.
Qui est concerné ?
Les opérations entre assujettis à la TVA établis en France. Micro-entrepreneurs compris, même en franchise : réception obligatoire depuis septembre 2026, émission au plus tard en septembre 2027, e-reporting pour B2C/export/transactions hors champ e-invoicing.
À retenir Ne pas confondre franchise de TVA et exemption d’e-reporting : les données doivent quand même remonter.
Plateforme agréée : choisir
Les factures entre entreprises passent obligatoirement par une plateforme agréée par l’administration (anciennement appelée PDP). Vous choisissez librement la vôtre, et vous pouvez en changer. Un logiciel de facturation reste utilisable s’il est une « solution compatible », c’est-à-dire connectée à au moins une plateforme agréée. Pour choisir, lisez notre guide plateforme agréée : comment choisir.
À retenir Pour un freelance, un logiciel de facturation connecté à une plateforme agréée suffit souvent. Comparez le coût à vos volumes.
Plateformes et logiciels en résumé
- Plateforme agréée : obligatoire pour émettre, recevoir et transmettre les données à l’administration. Liste publiée sur impots.gouv.fr.
- Solution compatible : votre logiciel de facturation, s’il est connecté à au moins une plateforme agréée.
- Annuaire : géré par l’administration, il indique la plateforme de réception de chaque entreprise.
À retenir Un simple PDF envoyé par e-mail n’est pas une facture électronique au sens de la réforme.
Formats et données obligatoires
Formats : Factur-X (hybride PDF+XML), UBL, CII. Données clés : numérotation, SIREN/SIRET, date, échéance, lignes, TVA ou mention 293 B, pénalités + 40 €, IBAN, code pays, statut TVA client.
À retenir Adoptez Factur-X via un outil : lisible en PDF, structuré pour la plateforme.
E-reporting et TVA
E-reporting = envoi de données de transactions non concernées par e-invoicing (B2C, export, intra-UE selon cas). Même en franchise, certaines données devront être transmises. La plateforme agréée choisie transmet ces données à l’administration.
À retenir Choisissez un outil qui automatise e-reporting pour éviter des ressaisies et des pénalités.
E-reporting par flux
L’e-reporting concerne les opérations avec des particuliers et avec des opérateurs étrangers (livraisons ou acquisitions intracommunautaires, exportations). Il suit le calendrier de la facturation électronique : à partir du 1er septembre 2027 pour les micro-entreprises et les PME. Les opérations hors du champ de la TVA en sont exclues.
À retenir Paramétrez des catégories dans l’outil (B2B FR, B2C FR, export, intra-UE) pour router automatiquement e-invoicing ou e-reporting.
Périodicité e-reporting
Les fréquences pourront varier (souvent mensuel, parfois plus rapproché). L’outil doit pouvoir agréger vos ventes B2C/export et transmettre selon la périodicité DGFiP. Paramétrez une alerte pour ne pas rater l’envoi.
À retenir Une automatisation e-reporting évite un oubli qui pourrait générer des pénalités.
Process d’émission et de réception
Émission : saisir la facture dans l’outil → validation → envoi plateforme → statut (déposée, acceptée, rejetée). Réception : factures entrantes via votre plateforme agréée, acceptation ou rejet sous délai, archivage.
À retenir Surveillez les statuts pour éviter retards de paiement. Un rejet bloque le flux : corrigez vite.
Statuts et rejets
Statuts fréquents : déposée, acceptée, rejetée, mise à disposition. En cas de rejet (SIREN client, TVA, format), corrigez et renvoyez. Conservez le journal des statuts (horodatage) pour prouver l’envoi en temps utile.
À retenir Configurez des alertes email/Slack sur les rejets pour agir sous 24 h et ne pas retarder l’échéance de paiement.
Mentions et numérotation
Numérotation continue sans rupture. Mentions classiques + pénalités et indemnité 40 €, TVA ou 293 B. Coordonnées bancaires, CGV, conditions de paiement, éventuellement clause d’escompte (souvent néant). Pour e-facture, ajoutez les identifiants plateforme de vos clients si requis.
À retenir Préparez un modèle unique (Factur-X) avec toutes les mentions pour limiter les erreurs.
Collecte des identifiants clients
Vérifiez dans l’annuaire la plateforme de réception de vos clients ; demandez-leur SIREN, adresse de facturation et code service si nécessaire. Conservez-les dans votre CRM/outil pour éviter les rejets. Vérifiez les informations dès l’avant-vente pour ne pas bloquer la facture.
À retenir Un email type de demande d’ID dès la signature du devis réduit les corrections de dernière minute.
Archivage et preuves
Archivage 10 ans. Conservez PDF/Factur-X + journaux (statuts, dépôts). Séparez ventes/achats, par année/mois. Assurez une sauvegarde cloud + copie locale chiffrée. Les statuts de la plateforme font foi.
À retenir Un export mensuel (factures + statuts) est votre “audit pack” pour contrôle ou litige.
Journalisation et sauvegardes
Vérifiez que votre outil conserve les journaux (envoi, statut, rejet) et permet un export. Programmez une sauvegarde mensuelle des factures et journaux (cloud + copie locale chiffrée). Notez la date du dernier test de restauration.
À retenir La traçabilité est votre meilleure défense en cas de contrôle ou de litige client.
Plan de secours
Si votre outil tombe en panne : demandez à votre plateforme agréée sa procédure de dépôt de secours, et gardez un export de vos factures (Factur-X ou UBL si votre outil le permet). Gardez vos modèles et RIB prêts.
À retenir Testez une fois la procédure de secours de votre plateforme pour ne pas la découvrir en urgence.
Signature et KYC
Certaines plateformes exigent une vérification d’identité (KYC) et/ou une signature électronique. Préparez vos documents (pièce d’identité, Kbis/INSEE, RIB). La signature électronique de la facture n’est pas toujours requise mais peut être supportée par l’outil.
À retenir Finalisez le KYC avant de devoir émettre (septembre 2027 au plus tard pour une micro-entreprise) pour éviter tout blocage d’envoi.
Outils et critères de choix
Critères : connexion à une plateforme agréée, Factur-X, relances, acomptes, pénalités, e-reporting, export CSV/Excel, import livre des recettes, signature électronique si nécessaire, support multi-devises, coût.
À retenir Testez un envoi/réception avant l’échéance. Vérifiez que l’outil gère franchise et TVA.
Coût et mise en œuvre
Plateformes agréées et logiciels : tarifs propres à chaque offre, à comparer. Temps de mise en place : 1-3 h pour un freelance si l’outil est prêt. Anticipez la migration des modèles, RIB, mentions, contacts facturation.
À retenir Le coût est faible comparé à un retard de paiement ; un test tôt réduit la charge au moment de la bascule.
Questions à poser à l’éditeur
- Connexion à une plateforme agréée, formats générés (Factur-X/UBL/CII).
- Gestion e-reporting B2C/export, fréquence et automatisation.
- Relances et pénalités/40 €, acomptes, factures d’avoir.
- Exports (CSV, journaux de statuts), archivage, sauvegardes.
- Support multi-devises et B2B international.
À retenir Un éditeur qui répond précisément sur le e-reporting et les rejets est mieux préparé pour 2026/2027.
Organisation et formation
Documentez un mini-process interne : qui émet, qui vérifie les statuts, qui gère les rejets. Formez-vous (ou votre équipe) sur un test réel. Préparez un guide pas-à-pas avec captures d’écran.
À retenir Une heure de formation et un test réel réduisent les erreurs le jour de la bascule.
Cas pratiques (B2B, B2C, export)
B2B France : e-invoicing obligatoire. B2C France : e-reporting. Export hors UE : e-reporting, pas d’e-invoicing. Intra-UE : dépend du schéma (e-reporting probable). Portage : vérifiez qui émet (société de portage).
À retenir Cartographiez vos flux (B2B/B2C/export/intra-UE) pour paramétrer correctement l’outil.
Exemples chiffrés
Facture B2B France 2 000 € HT (TVA 20 %) : envoi Factur-X via la plateforme agréée, statut “acceptée”, archivage 10 ans. Facture B2C 500 € TTC : pas d’e-invoicing, e-reporting des données de vente via l’outil à la fréquence prévue.
Export hors UE 1 200 € HT : e-reporting export, pas de TVA facturée, mention export, archivage statuts. Montant faible : l’outil doit gérer ces cas sans saisie manuelle supplémentaire.
À retenir Tester chaque cas (B2B, B2C, export) dans l’outil avant septembre 2027 limite les surprises.
Risques, sanctions, astuces
Risques : rejets, retards de paiement, pénalités TVA. Sanctions prévues pour non-transmission. Astuces : tests anticipés, modèles prêts, RIB à jour, vérification des identifiants clients, sauvegardes mensuelles.
À retenir Anticiper évite de dépendre d’un seul outil le jour J. Prévoir un plan de secours avec votre plateforme.
Impact trésorerie et DSO
Un rejet retarde la mise à disposition chez le client et le point de départ du délai de paiement. Suivez les statuts et corrigez sous 24 h pour éviter d’allonger votre DSO. Les relances restent nécessaires même avec e-facture.
À retenir Intégrez le suivi des statuts dans votre routine de relance pour préserver votre cash.
Pénalités et conformité
Des amendes sont prévues pour absence de transmission ou données erronées. Un rejet non corrigé peut aussi retarder le paiement. Assurez une vérification régulière des rejets/statuts et des identifiants clients (SIREN, adresses).
À retenir Incluez un contrôle mensuel des rejets dans votre routine comptable pour éviter l’effet boule de neige.
Clients publics (Chorus Pro)
Pour les factures adressées aux entités publiques, Chorus Pro reste le portail à utiliser. Vérifiez le code service et le SIRET de la structure, testez un envoi avant échéance du marché, et surveillez le statut “pris en charge” pour enclencher vos délais de paiement.
À retenir Sécurisez ces identifiants dès la signature du marché pour éviter un rejet administratif qui gèle votre trésorerie.
Plan d’action 30-60-90 jours
Pour ne rater aucune étape, suivez notre checklist interactive de conformité 2026.
J+30
Cartographier flux (B2B/B2C/export), vérifier statuts TVA clients, choisir une plateforme agréée ou un logiciel qui y est connecté, préparer modèle Factur-X.
J+60
Tester émission/réception, paramétrer numérotation, pénalités, 40 €, RIB, e-reporting. Sauvegarde mensuelle automatisée.
J+90
Former sur le process (statuts, rejets), documenter le runbook (que faire en cas de rejet), préparer plan de secours avec votre plateforme.
À retenir Un test réel avec un client volontaire vaut mieux qu’un test théorique.
Tableau de bord e-facture
Colonnes : n° facture, client, flux (B2B/B2C/export), statut plateforme, date envoi, date acceptation, rejets (motif), échéance paiement, relances, archivage OK. Ajoutez un widget DSO et un compteur de rejets.
À retenir Un tableau simple (Excel/Notion/outil) suffit à piloter statuts et encaissements pendant la bascule.
Email type demande d’identifiants
“Bonjour, afin d’émettre vos factures en e-facture, merci de confirmer : SIREN, adresse facturation, plateforme de réception (annuaire), code service le cas échéant, contact facturation. Cela évite tout rejet et accélère le paiement. Merci !”
À retenir Envoyez ce mail dès la signature du devis pour intégrer l’ID dans votre outil.
Runbook rejet
1) Identifier le motif de rejet (SIREN, TVA, format). 2) Corriger dans l’outil, regénérer la facture (numérotation intacte). 3) Renvoyer via votre plateforme agréée. 4) Vérifier statut “acceptée”. 5) Noter la date pour prouver l’envoi dans les délais.
À retenir Un runbook écrit évite les blocages de paiement et les délais client.
Check-lists prêtes
Avant bascule
- Plateforme agréée (ou logiciel connecté) choisie, test d’envoi/réception fait.
- Numérotation continue + pénalités + 40 € configurées.
- Factur-X/UBL/CII généré, RIB/TVA/293 B à jour.
- Archivage mensuel prévu (factures + statuts).
Émission
- Facture validée, envoi plateforme, statut vérifié.
- En cas de rejet : corriger champ (TVA, SIREN client) et renvoyer.
- Relances si paiement en retard (J+3/J+10) avec statut “acceptée”.
Réception
- Vérifier les factures entrantes, accepter ou demander correction.
- Associer au suivi comptable / livre des recettes.
Plan de secours
- Accès à la plateforme testés, procédure de secours connue.
- Procédure export/import Factur-X ou saisie manuelle prête.
- RIB/mentions à jour dans un modèle de secours.
Routine mensuelle
- Exporter factures + statuts (audit pack).
- Vérifier rejets et les corriger.
- Tester une restauration de sauvegarde.
- Mettre à jour les identifiants clients si changements.
L’essentiel
- Réception obligatoire depuis le 1er septembre 2026 ; émission au plus tard le 1er septembre 2027 pour les PME et micro-entreprises.
- Choisissez une plateforme agréée ou un logiciel connecté, testez-le vite.
- Numérotation continue, pénalités + 40 €, mentions TVA/293 B intactes.
- E-reporting à prévoir même en franchise pour certains flux.
- Archivage 10 ans + export mensuel statuts = dossier audit.
- Surveillez les statuts et les rejets rapidement pour ne pas allonger vos délais de paiement.
- Recueillez les identifiants de vos clients (SIREN, codes service) dès le devis pour éviter les rejets.
FAQ e-facture freelance
Je suis en franchise de TVA : suis-je concerné ?
Oui : réception dès 2026, émission en 2027 via plateforme. E-reporting peut s’appliquer.
Factur-X obligatoire ?
Un format structuré (Factur-X, UBL ou CII) est requis : ce sont des alternatives. Un PDF simple envoyé par e-mail ne suffit plus.
Quelle plateforme choisir ?
Une plateforme agréée de la liste publiée par l’administration, directement ou via un logiciel qui y est connecté. Le choix est libre et réversible.
Dois-je changer ma numérotation ?
Non, mais elle doit rester continue et unique. Paramétrez-la dans l’outil e-facture.
Comment gérer les factures B2C ?
B2C n’est pas en e-invoicing mais en e-reporting. L’outil doit remonter les données de ces ventes.
Puis-je rester sur mon logiciel actuel ?
Oui s’il est connecté à au moins une plateforme agréée et génère Factur-X/UBL/CII + e-reporting. Sinon, prévoyez une migration.
Faut-il signer électroniquement les factures ?
Non obligatoire, mais possible. Le plus important est le format structuré et la transmission via la plateforme.
Que faire si le client refuse l’e-facture ?
L’e-facture B2B devient obligatoire : il les reçoit par sa plateforme agréée. Anticipez en demandant ses identifiants.
Et si je suis en portage salarial ?
La société de portage émet les factures. Vérifiez qu’elle passe par une plateforme agréée. Vous n’émettez pas en direct.
Comment gérer les devises ?
Vérifiez que l’outil ou la plateforme accepte la devise. Pour limiter les rejets, facturez en EUR si possible ou configurez bien la devise et les taux requis.
Encaissement ou débit pour e-reporting ?
Le schéma prévoit la remontée des données de transaction. Vérifiez dans votre outil la base retenue (émission vs encaissement) selon les règles DGFiP.
Que faire si mon client est à l’étranger ?
B2B hors France : pas d’e-invoicing, mais e-reporting pour vos ventes. Précisez la devise, le mode de paiement, et conservez les preuves d’export.
Faut-il un certificat ou une signature qualifiée ?
Non pour la plupart des cas : le format structuré et la transmission plateforme suffisent. Une signature peut être utile mais n’est pas le cœur du dispositif.
Conclusion
La facturation électronique devient un passage obligé : réception depuis septembre 2026, émission au plus tard en septembre 2027. Avec une plateforme agréée ou un logiciel connecté, des modèles Factur-X prêts, un process de suivi des statuts et un e-reporting automatisé, la bascule peut être fluide sans bloquer vos paiements.
Passez à l’action : cartographiez vos flux, choisissez et testez votre outil, paramétrez numérotation, pénalités et TVA, prévoyez une procédure de secours avec votre plateforme et une marche à suivre en cas de rejet. Vous sécurisez ainsi votre trésorerie et vos délais de paiement avant l’obligation d’émission.
Sources officielles
- impots.gouv.fr — FAQ « Je découvre la facturation électronique » (version du 01/09/2026)consulté le 7 octobre 2026
- impots.gouv.fr — liste des plateformes agrééesconsulté le 7 octobre 2026
Pour aller plus loin :
Les règles évoluent : vérifiez votre situation sur ces sites ou auprès d’un professionnel avant une décision.